오늘(6월 12일)은 스페이스X가 나스닥에 상장하는 날입니다. 덕분에 요즘 시장에서 가장 뜨거운 테마가 바로 우주산업인데요. “그래서 증권사들은 뭐라고 하는데?”가 궁금하신 분들을 위해, 국내외 애널리스트들의 투자의견과 목표주가, 그리고 시장 규모 전망까지 그래프와 함께 한 번에 정리해 봤습니다.
미리 말씀드릴게요. 이 글은 정보 정리 목적이며 투자 권유가 아닙니다. 목표주가는 발표 시점·증권사에 따라 다르고 수시로 바뀌니, 투자 판단과 책임은 본인에게 있다는 점 꼭 기억해 주세요.
시장 전체는 어떻게 보나 — “1조 달러는 시간문제”
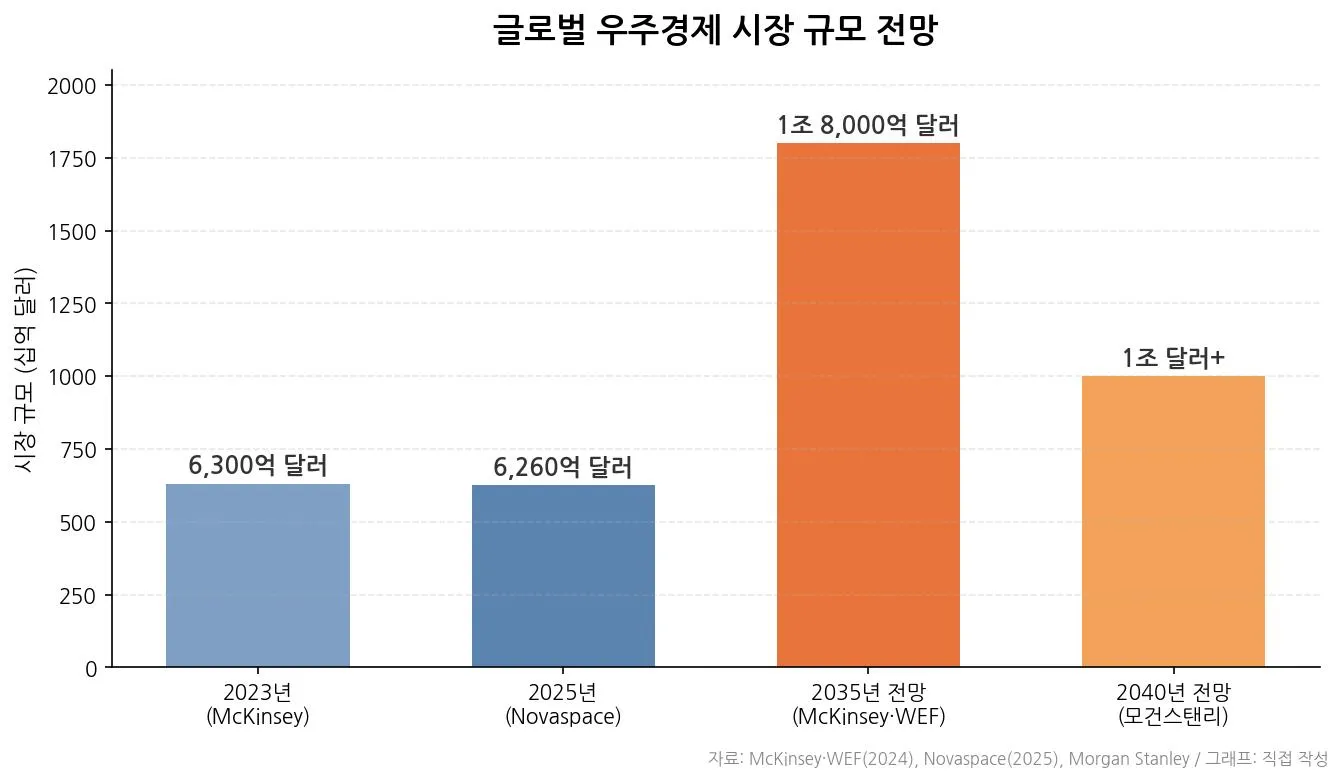
큰 그림부터 볼게요. 글로벌 우주경제 규모에 대한 주요 기관 전망입니다.
| 기관 | 전망 |
|---|---|
| Novaspace | 2025년 글로벌 우주경제 6,260억 달러, 2032~2034년 사이 1조 달러 돌파 전망 |
| McKinsey·세계경제포럼(WEF) | 2023년 6,300억 달러 → 2035년 1조 8,000억 달러 (약 3배) |
| 모건스탠리 | 약 3,500억 달러 규모 산업이 2040년 1조 달러 이상으로 성장 (보수적 전망) |
기관마다 기준은 조금씩 다르지만 방향은 같습니다. 향후 10년간 우주경제가 연평균 GDP 성장률의 2배 속도로 커진다는 게 McKinsey의 분석이에요. 특히 저궤도(LEO) 위성 군집이 2035년까지 시장 확장의 70%를 이끌 것으로 봤습니다.
미국 우주주 — 컨센서스는 “이미 많이 올랐다”
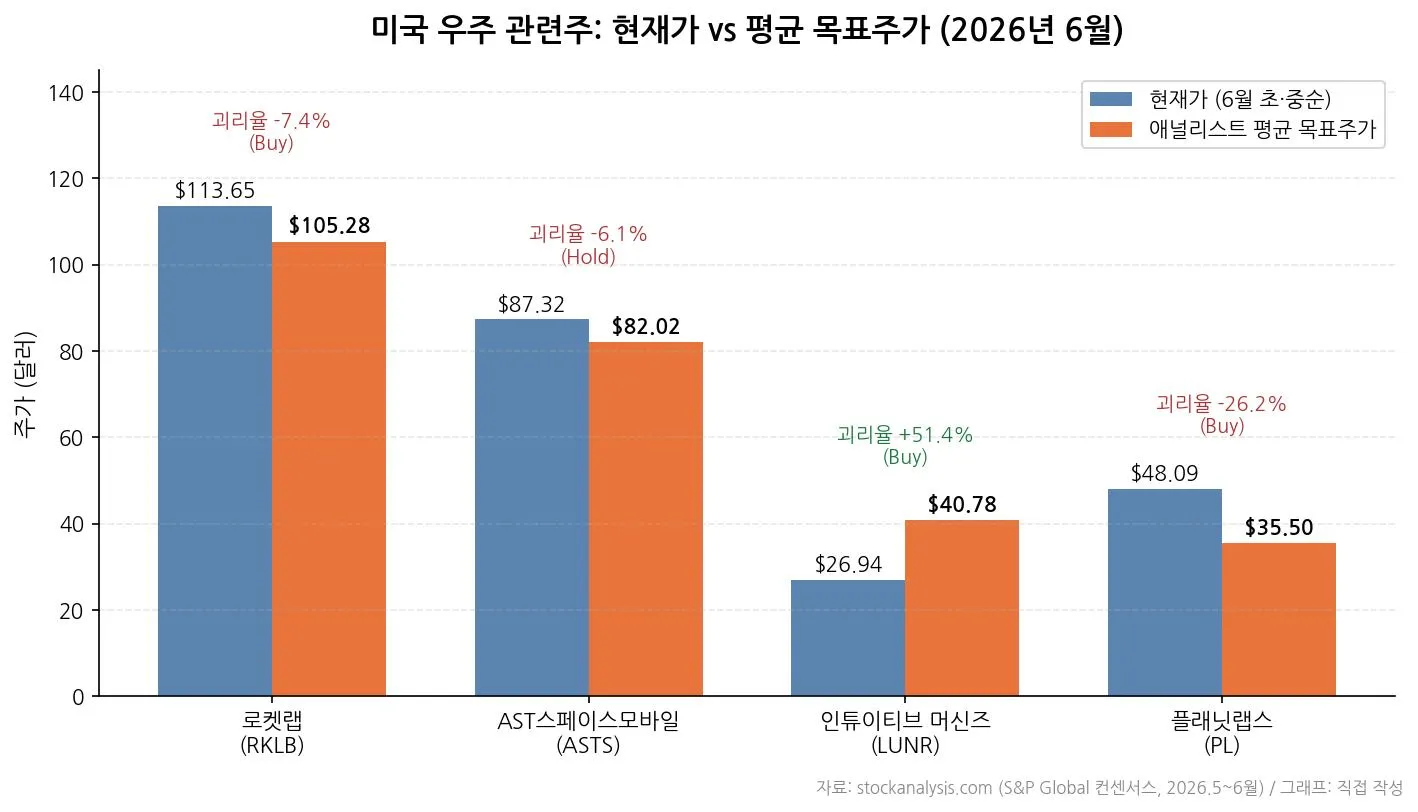
스페이스X 상장 기대감에 미국 우주주들은 올해 그야말로 폭등했어요. 1년 수익률이 AST스페이스모바일 +437%, 로켓랩 +412%, 인튜이티브 머신즈 +273%에 달합니다 (스탁트윗츠 집계). 그런데 애널리스트 목표주가와 비교하면 재미있는 그림이 나옵니다.
| 종목 | 현재가* | 평균 목표주가 | 투자의견 | 포인트 |
|---|---|---|---|---|
| 로켓랩 (RKLB) | $113.65 | $105.28 (18명) | Buy | 스티펄 $132·클리어스트리트 $129로 최고가 상향 행진, 다만 평균 목표가는 현재가 아래 |
| AST스페이스모바일 (ASTS) | $87.32 | $82.02 (11명) | Hold | 최고 $108(로스), 최저 $41(스코샤뱅크 Sell)로 의견 극과 극 |
| 인튜이티브 머신즈 (LUNR) | $26.94 | $40.78 (9명) | Buy | 평균 목표가 기준 +51% 상승 여력, 2026년 매출 가이던스 약 10억 달러 |
| 플래닛랩스 (PL) | $48.09 | $35.50 (11명) | Buy | 의견은 Buy지만 주가가 목표가를 한참 추월 (-26% 괴리) |
*현재가는 2026년 6월 초~중순 종가 기준(stockanalysis.com), 목표주가는 S&P Global 컨센서스(5월 말 집계) 기준이라 시점 차이가 있습니다.
요약하면 이렇습니다. 의견은 대체로 ‘매수’인데, 평균 목표주가는 이미 주가에 따라잡히거나 추월당한 상태예요. 로켓랩처럼 목표가를 $132까지 올리는 강세론도 있지만, “스페이스X가 궤도 접근을 독점하면 경쟁사들이 버틸 수 있냐”는 약세론, 공매도 경고 리포트도 함께 나오고 있습니다. 6월 들어 블루오리진 로켓 폭발과 스페이스X 밸류에이션 하향 보도에 섹터 전체가 8~14% 급락하는 등 변동성도 극심했고요.
국내 우주 관련주 — 목표가 상향 릴레이
국내는 분위기가 조금 다릅니다. 방산 수출과 우주 모멘텀이 겹치면서 증권사들이 목표주가를 줄줄이 올리는 중이에요.
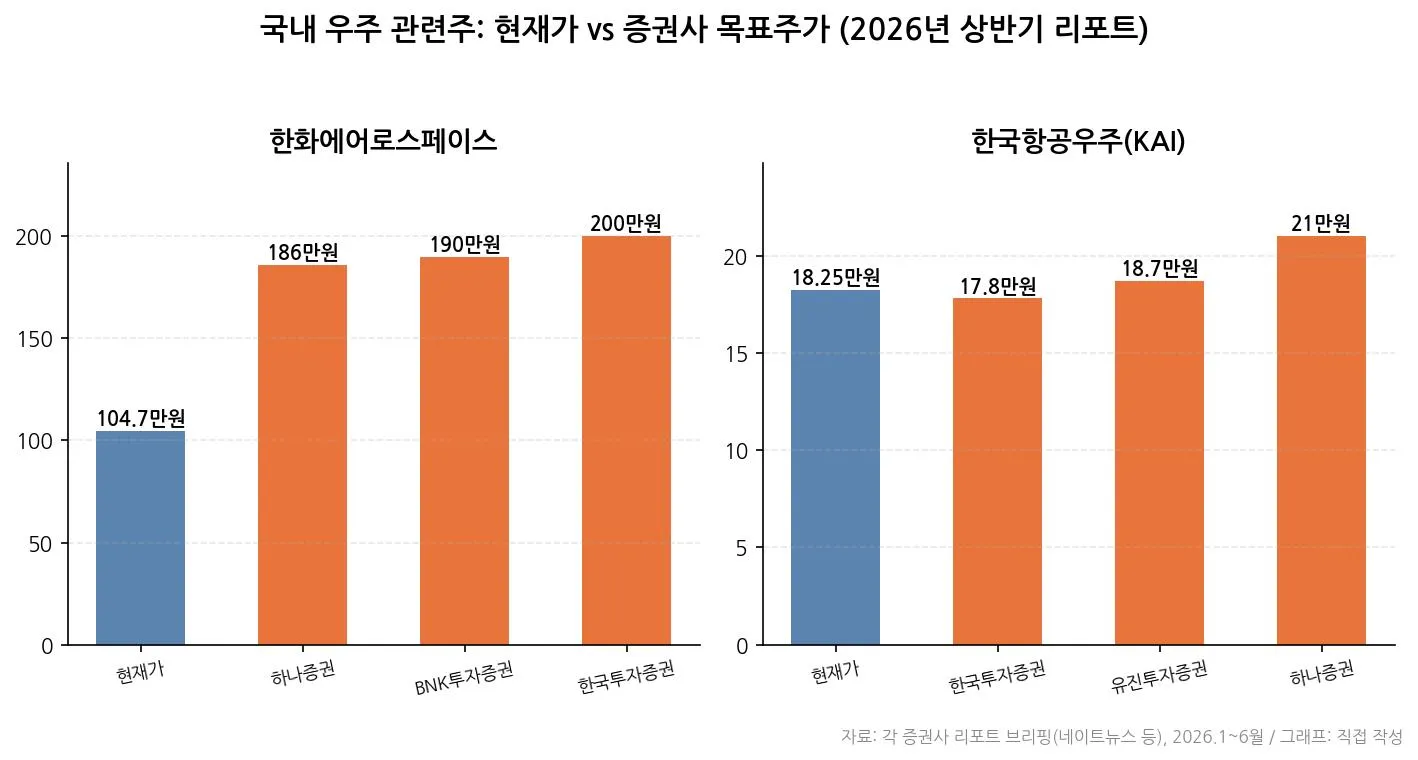
한화에어로스페이스 (012450)
- 하나증권 목표가 186만원 — “하반기에 다시 강해지는 실적 모멘텀” (6월 4일)
- BNK투자증권 190만원 — “수출 물량 인도 본격화 전망” (5월 6일)
- 한국투자증권 200만원 — 증권가 최고 수준
- 최근 6개월 평균 목표가는 약 176만원으로, 직전 6개월 평균(약 132만원) 대비 33.8% 상향됐습니다. 현재가(6월 초 기준 약 104만~107만원)와의 괴리가 꽤 커요.
한국항공우주 (047810)
- 한국투자증권 17.8만원, 유진투자증권 18.7만원, 하나증권 21만원까지 상향
- 키워드는 KF-21 수출 원년. 2026년부터 실적 고성장이 본격화된다는 게 증권가 공통 시각입니다. 주가는 이미 18만원대까지 올라와 목표가에 근접했어요.
쎄트렉아이 (099320)
- 한화투자증권이 매수 의견에 목표가 9만원(기존 6.5만원에서 상향)을 제시한 바 있습니다.
- 하나증권은 2026년 매출 2,441억원(+25%), 영업이익 157억원(+76.7%)을 전망했어요. SpaceEye-T 발사 성공 이후 유럽향 대규모 공급계약으로 수주잔고가 5,000억원 이상으로 불어난 게 핵심 근거입니다.
이노스페이스·컨텍 — 목표가보다 ‘스토리’
- 이노스페이스(462350): 아직 정식 목표주가를 제시한 리포트는 드물지만, 브라질 한빛-나노 발사에서 1단 추진 점화와 30초 비행에 성공하며 의미 있는 진전을 보여줬고, 우주청의 소형·재사용 발사체 지원 사업 수주 기대감이 유효하다는 평가입니다(하나증권 산업 리포트).
- 컨텍(451760): 우주 지상국(GSaaS)·위성영상 토탈솔루션 기업으로, 소프트웨어 내재화를 마치고 매출 성장 시 이익 레버리지 구간에 진입할 수 있다는 점이 포인트로 꼽힙니다.
같이 보면 좋은 변수들
- 오늘의 주인공, 스페이스X(SPCX) — 공모가 135달러, 기업가치는 한때 2조 달러까지 거론되다 1조 7,500억 달러 수준으로 조정 보도가 나왔어요. 상장 첫날 흐름이 우주 섹터 전반의 단기 방향을 좌우할 가능성이 큽니다.
- ‘순수 우주’ 선별 장세 — 스페이스X 상장을 앞두고 방산 비중을 덜어내고 순수 우주 사업 비중이 높은 종목을 담는 움직임이 국내에서도 보도됐습니다.
- 변동성 주의 — 5월 말~6월 초 사이에만 섹터가 급등(+20%)과 급락(-14%)을 오갔습니다. 로켓 폭발 사고 한 번, 밸류에이션 기사 하나에 출렁이는 시장이에요.
다시 한번 강조드려요. 위 목표주가와 투자의견은 각 증권사·애널리스트의 의견을 정리한 것일 뿐, 이 글은 특정 종목의 매수·매도를 권유하지 않습니다. 투자의 최종 판단과 책임은 투자자 본인에게 있습니다.
함께 보면 좋은 글
정리
- 시장 전망: 우주경제는 2025년 약 6,260억 달러 → 2035년 1조 8,000억 달러까지 성장 전망 (기관별 차이 있음)
- 미국: 투자의견은 Buy 우세지만 급등 탓에 평균 목표주가가 주가를 못 따라가는 종목이 많음 (예외는 LUNR)
- 국내: 한화에어로·KAI 중심으로 목표가 상향 릴레이, 쎄트렉아이는 흑자 전환 스토리
- 공통 키워드: 스페이스X 상장, 그리고 변동성
숫자가 아무리 화려해도 결국 중요한 건 본인의 투자 원칙이겠죠. 오늘 스페이스X 상장 이후 섹터가 어떻게 움직이는지, 차분히 지켜보면서 판단해도 늦지 않습니다.
참고자료(출처)
- 하나증권 — 한화에어로스페이스 목표가 186만원 (네이트뉴스 리포트 브리핑)
- BNK투자증권 — 한화에어로스페이스 목표가 190만원 (네이트뉴스 리포트 브리핑)
- KB증권 — 한국항공우주 목표가 16만원 (네이트뉴스 리포트 브리핑)
- 하나증권 — 쎄트렉아이 2026년 실적 전망 (네이트뉴스)
- 한화투자증권 — 쎄트렉아이 목표가 9만원 (다음뉴스)
- 하나증권 산업리포트 — 우주경제 확장과 우주 패권의 재편 (PDF)
- 한국경제 — 방산 덜어내고 순수 우주 담았다
- stockanalysis.com — RKLB · ASTS · LUNR · PL (S&P Global 컨센서스)
- TipRanks — 스티펄, 로켓랩 목표가 $132 상향
- Stocktwits — 우주주 1년 수익률 및 급락 보도
- McKinsey — Space: The $1.8 trillion opportunity
- SpaceNews — Novaspace 우주경제 보고서 (The trillion-dollar question)
- Morgan Stanley — A New Space Economy on the Edge of Liftoff
- 인베스팅닷컴 — 스페이스X 상장 정보
그래프: 위 출처 데이터를 바탕으로 직접 작성. 현재가·목표주가는 2026년 6월 초~중순 기준이며 실시간 시세와 다를 수 있습니다.